1. Хто має подавати Modelo 210
Якщо у вас є житло в Іспанії, але ви не є податковим резидентом Іспанії, ви сплачуєте податок на доходи нерезидентів (Impuesto sobre la Renta de no Residentes, IRNR). Згідно з Real Decreto Legislativo 5/2004, texto refundido de la Ley del Impuesto sobre la Renta de no Residentes, в Іспанії оподатковуються два види доходу від житла (стаття 13.1):
- Умовний дохід (renta imputada): дохід, який Іспанія приписує житлу, що ви використовуєте самі або тримаєте порожнім (стаття 13.1.h).
- Орендний дохід (rendimientos del capital inmobiliario): орендна плата, яку ви реально отримуєте (стаття 13.1.g).
Обидва доходи ви самі декларуєте й сплачуєте у формі Modelo 210 (стаття 28.1). Ніхто не утримає цей податок за вас, і нагадувань вам ніхто не надсилатиме.
Головне:
- Одна декларація на власника. Якщо житлом разом володіють подружжя чи друзі, кожен подає власну Modelo 210 за свою частку.
- Одна декларація на житло. Маєте два об’єкти — подаєте декларацію за кожен.
- Податок є, навіть якщо житло не приносить доходу. Порожнє житло для відпочинку теж щороку оподатковується як умовний дохід.
- Новобудови: поки житло будується, умовного доходу немає (Ley 35/2006 del IRPF, стаття 85.1). Він виникає з дня, коли ви стаєте власником готового житла.
- Ще не купили? Наш посібник з купівлі нерухомості в Іспанії іноземцем проведе від NIE до ключів.
Резидент чи ні? Ви податковий резидент Іспанії, якщо перебуваєте там понад 183 дні календарного року або якщо там розташований основний центр вашої діяльності чи економічних інтересів (Ley 35/2006, стаття 9.1). Резиденти не подають Modelo 210 — вони декларують житло у звичайній іспанській декларації з податку на доходи. Якщо сумніваєтеся, порадьтеся з податковим консультантом перед першою декларацією.
2. Умовний дохід: податок на житло, яке ви не здаєте
За дні, коли житло не здається, Іспанія вважає, що воно приносить дохід — певний відсоток від його кадастрової вартості (valor catastral). Правило встановлене статтею 85 Ley 35/2006, а на нерезидентів його поширює стаття 24.5 закону про податок для нерезидентів.
Відсоток
- 1,1% кадастрової вартості, якщо кадастрову вартість у вашому муніципалітеті переглянули загальною переоцінкою, що набула чинності з 1 січня 2012 року або пізніше (Ley 35/2006, додаткове положення 55, для податкових років 2023–2026).
- 2% в усіх інших випадках.
- Ще немає кадастрової вартості? Якщо на 31 грудня в житла немає кадастрової вартості або вам її не повідомили, дохід становить 1,1% від 50% більшої з двох сум: ціни, яку ви заплатили, і вартості, перевіреної податковими органами для інших податків.
Ставка податку
- 19%, якщо ви живете в іншій країні ЄС або в Ісландії, Норвегії чи Ліхтенштейні (ЄЕЗ).
- 24%, якщо ви живете в будь-якій іншій країні, зокрема в Україні, Великій Британії, США чи Швейцарії.
(Real Decreto Legislativo 5/2004, стаття 25.1.a.)
З умовного доходу не можна відняти жодних витрат: податок сплачують з усієї суми.
Лише за дні, коли житло було вашим і не здавалося
Дохід рахують по днях (Ley 35/2006, стаття 85.1). Якщо ви купили житло в липні, декларуєте лише дні від угоди до 31 грудня. Якщо житло здавалося частину року, умовний дохід декларуєте лише за решту днів, а оренду — окремо (див. крок 5).
Приклад
Житло з кадастровою вартістю 120 000 € у муніципалітеті, де вартість переглянуто з 2012 року, у власності весь рік і жодного разу не здавалося:
| Резидент ЄС / ЄЕЗ | Резидент України, Великої Британії, США чи іншої країни | |
|---|---|---|
| Умовний дохід (1,1% × 120 000 €) | 1 320,00 € | 1 320,00 € |
| Ставка | 19% | 24% |
| Податок за рік | 250,80 € | 316,80 € |
Якщо вартість у муніципалітеті з 2012 року не переглядали, відсоток становить 2%: умовний дохід 2 400 €, податок 456 € (ЄС/ЄЕЗ) або 576 € (усі інші).
Якщо те саме житло здавали 61 день, умовний дохід рахують за решту 304 дні: 1 320 € × 304 / 365 = 1 099,40 €, податок 208,89 € для резидента ЄС. Оренда декларується окремо.
Житло належить подружжю 50/50? Кожен декларує половину: 60 000 € кадастрової вартості, 660 € умовного доходу та 125,40 € податку кожен (ЄС/ЄЕЗ) або 158,40 € кожен (усі інші).
Порахуйте свою суму: калькулятор щорічних витрат зробить цей розрахунок для вашої кадастрової вартості з урахуванням днів оренди. Співвласники вводять свою частку кадастрової вартості.
3. Коли і як декларувати умовний дохід
Правила подання та оплати встановлює наказ Міністерства економіки та фінансів Іспанії про Modelo 210 — Orden EHA/3316/2010.
- Коли. Умовний дохід за рік виникає 31 грудня цього року (Real Decreto Legislativo 5/2004, стаття 27.1.c). Подати й заплатити потрібно з 1 квітня до 31 грудня наступного року; якщо платите прямим дебетом, термін закінчується 23 грудня (Orden EHA/3316/2010, статті 5.b і 13.6). Цей термін запровадили в червні 2026 року, і він діє починаючи з доходу 2026 року, тобто декларацію за 2026 рік подають з 1 квітня до 31 грудня 2027 року. Декларація за 2025 рік подається за старим терміном: з 1 січня до 31 грудня 2026 року.
- Хто подає. Декларація завжди оформлюється на ім’я самого власника (стаття 2.2 наказу), але гестор, юрист чи інший уповноважений представник може подати її онлайн за вас (стаття 12.1.c).
- Що запитує форма. У деклараціях, поданих з 1 січня 2027 року, є дві нові клітинки: кількість днів, коли житло було у вашому розпорядженні (або здавалося), і ваша частка у власності у відсотках. Витрати, що віднімаються від оренди, вносяться в новий додаток із розбивкою.
- Чернетка від податкової. На ваш запит податкова служба може підготувати чернетку декларації (borrador) щодо умовного доходу — окремо для кожного житла (Real Decreto Legislativo 5/2004, стаття 28 bis). Ви перевіряєте й підтверджуєте його.
Три способи подати й заплатити
- Онлайн з електронним сертифікатом або Cl@ve, оплата прямим дебетом або через банк, що приймає податкові платежі (Orden EHA/3316/2010, статті 12 і 13). Потрібен іспанський податковий номер (NIE).
- Паперова форма, роздрукована з сайту податкової служби, оплата в банку, що приймає податкові платежі, в Іспанії (статті 10 і 11).
- Онлайн без сертифіката, з оплатою банківським переказом з-за кордону (стаття 14). Ви заповнюєте форму Modelo 210 на сайті податкової служби та обираєте «A ingresar mediante transferencia bancaria desde el extranjero». Якщо у вас немає іспанського податкового номера, форма видасть ідентифікаційний код. Форма показує рахунок податкової служби та платіжний ідентифікатор, дійсний 30 днів, який треба вказати без змін у призначенні платежу. Декларація вважається поданою в день, коли гроші надійдуть. Переказ має надійти з банку, який не приймає податкові платежі для податкової служби (на практиці — з банку за кордоном). Банківські комісії сплачуєте ви.
Якщо колись вам належатиме повернення, його можна отримати на свій рахунок за кордоном (стаття 3.2).
4. Як заповнити форму: крок за кроком
Ці кроки відповідають онлайн-формі Modelo 210 податкової служби станом на жовтень 2026 року — для житла, яке ви не здаєте. У деклараціях, що подаються з 2027 року, з’являться нові клітинки, тож деякі екрани можуть змінитися.
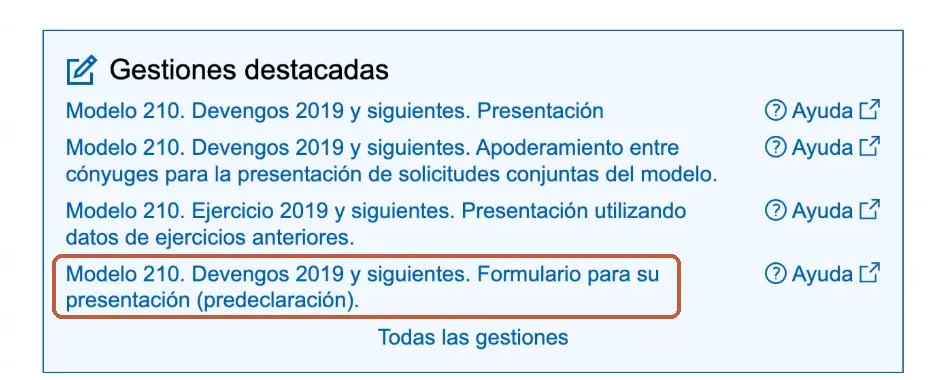
- Відкрийте форму. На сторінці Modelo 210 податкової служби оберіть «Modelo 210. Devengos 2019 y siguientes. Formulario para su presentación (predeclaración)». Ця версія працює без електронного сертифіката.
- Persona que realiza la autoliquidación (хто подає): ваш іспанський податковий номер (NIE) та ім’я, позначте Contribuyente. Немає іспанського номера? Позначте Contribuyente і скористайтеся посиланням у примітці під полем імені, щоб отримати ідентифікаційний код.
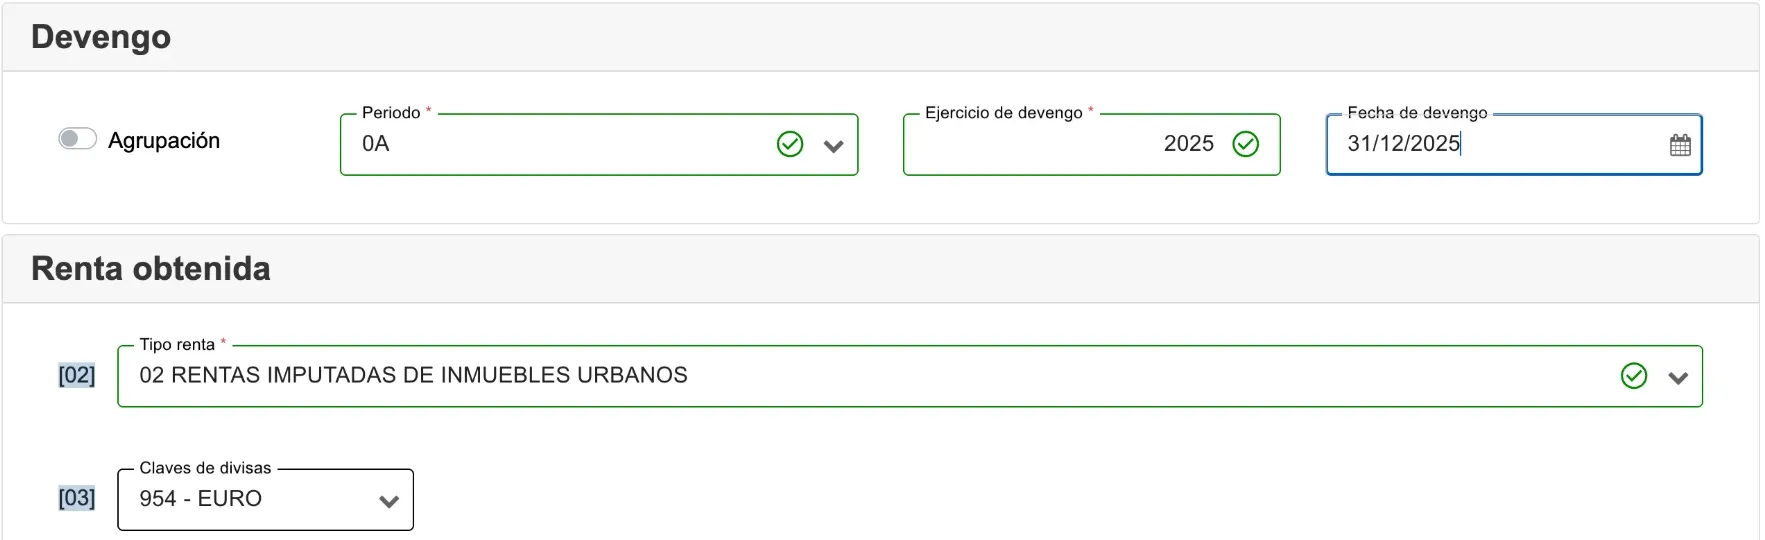
- Devengo (коли виник дохід): Agrupación не вмикайте, у Periodo оберіть 0A, у Ejercicio de devengo вкажіть рік, а в Fecha de devengo — 31/12 цього року.
- Renta obtenida (дохід): у клітинці [02] Tipo renta оберіть 02 RENTAS IMPUTADAS DE INMUEBLES URBANOS. Клітинка [03] лишається 954 – EURO. Для оренди код — 01, або 35, якщо ви групуєте оренду від кількох орендарів чи гостей.
-
Contribuyente (власник): F у F/J (фізична особа), ваше ім’я, податковий номер у вашій країні, дата й місце народження та ваша країна в [1] Residencia fiscal — її іспанською назвою (наприклад, UCRANIA, POLONIA, ALEMANIA). Далі — адреса за кордоном.
-
Representante: залиште порожнім, якщо у вас немає представника чи поштової адреси в Іспанії.
-
Situación del inmueble (об’єкт): адреса та referencia catastral (кадастровий номер) — точно як у квитанції IBI. Кнопка Buscador Catastro допоможе його знайти.
-
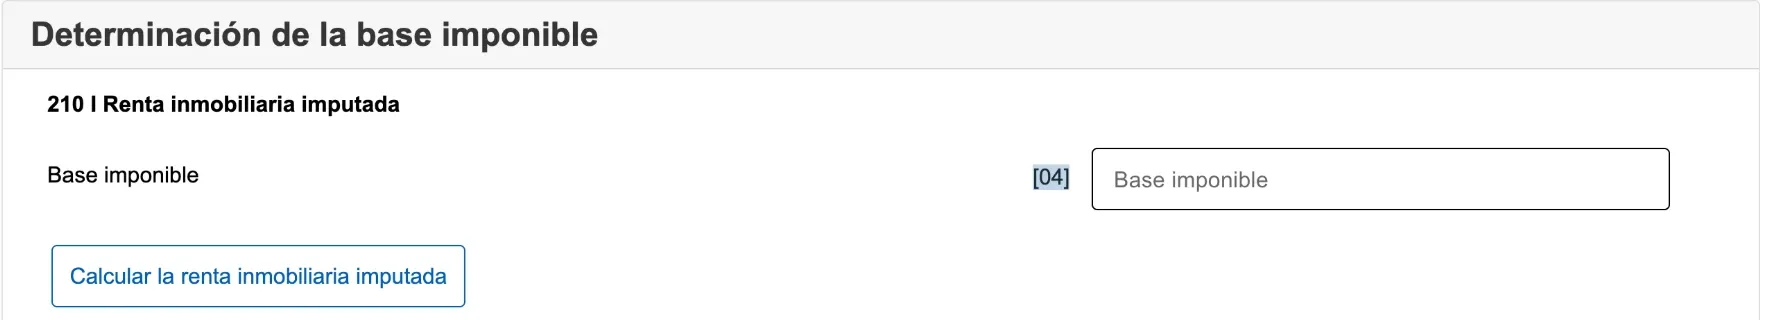
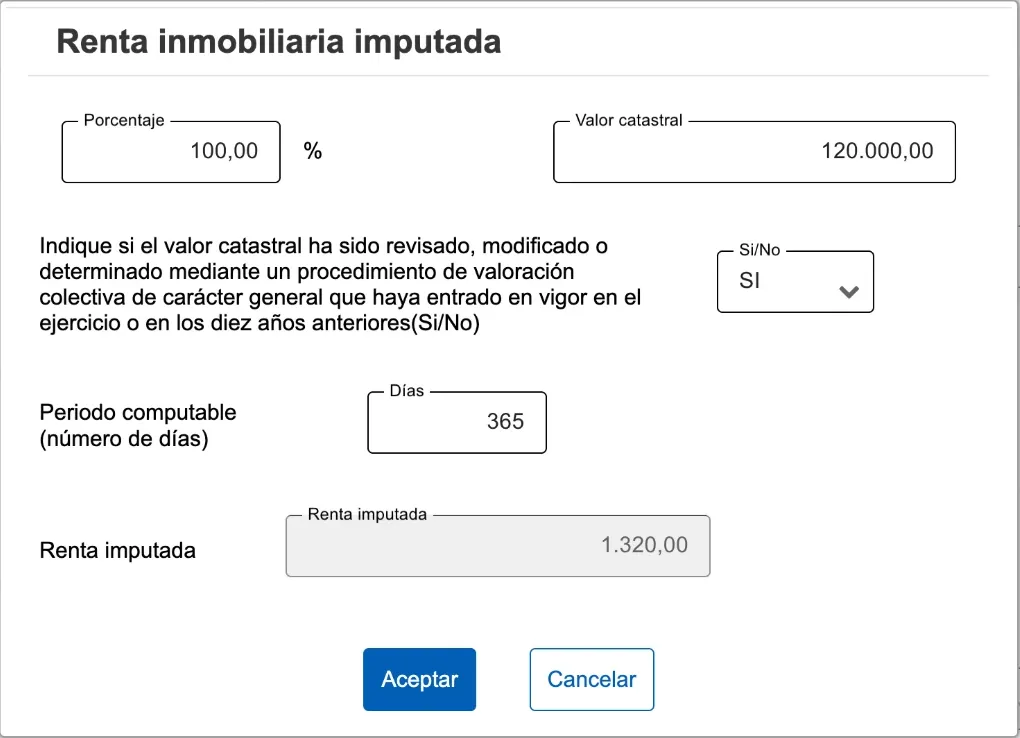
Determinación de la base imponible: натисніть Calcular la renta inmobiliaria imputada. У вікні, що відкриється:
- Porcentaje: ваша частка у власності (100 або по 50 для кожного з подружжя з частками 50/50).
- Valor catastral: повна кадастрова вартість житла, а не ваша частка. Форма сама застосує частку.
- Sí/No: чи переглядали вартість у вашому муніципалітеті; перш ніж відповідати, прочитайте блок нижче.
- Días: дні, коли житло було вашим і не здавалося (365 за повний рік).
Форма рахує Renta imputada і після натискання Aceptar переносить її в клітинку [04]. Для кадастрової вартості 120 000 €, Sí, 365 днів і 100% вона показує 1 320,00 €.
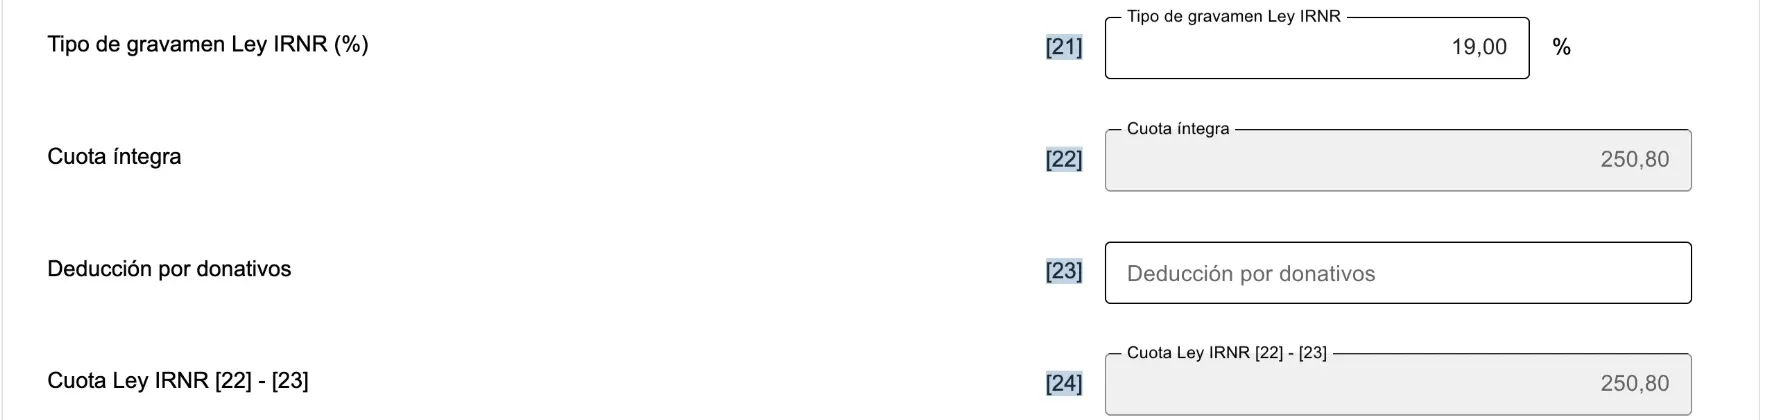
- Liquidación: звільнення [19] і [20] не вмикайте. Ставку в клітинку [21] вводите самі: 19, якщо живете в ЄС чи ЄЕЗ, 24 — якщо в будь-якій іншій країні; форма її не підставляє. Клітинки [23], [25]–[27] (угоди), [29] і [30] залиште порожніми. Клітинка [31] показує суму до сплати: 250,80 € у нашому прикладі для резидента ЄС.
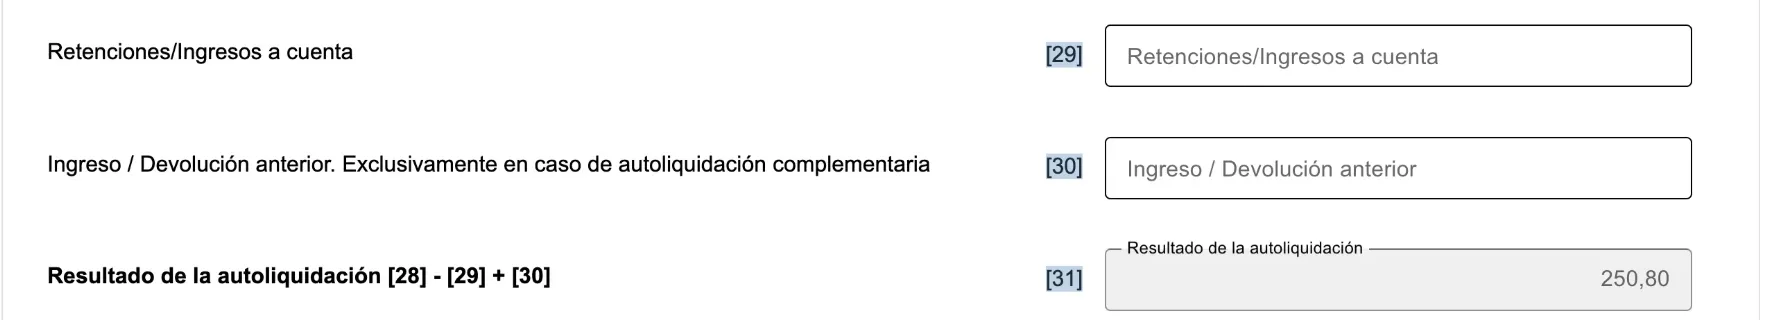
- Validar declaración перевіряє декларацію, а Seleccionar Ingreso/Devolución веде до способів оплати з розділу 3. Щоб виправити вже подану декларацію, позначте Declaración complementaria і вкажіть Nº de justificante попередньої.
Питання Sí/No досі сформульоване по-старому
Форма питає, чи переглядали кадастрову вартість загальною переоцінкою, що діє «en el ejercicio o en los diez años anteriores» — у цьому році або за десять попередніх років. Для податкових років 2023–2026 закон ширший: ставка 1,1% застосовується, якщо переоцінка набула чинності з 1 січня 2012 року (Ley 35/2006, додаткове положення 55). Тож у декларації за 2025 рік, якщо вартість у вашому муніципалітеті переглянули у 2012, 2013 чи 2014 році, усе одно діє 1,1% і відповідь — Sí, хоча минуло понад десять років. Відповідь No означатиме ставку 2% — майже вдвічі більше. Якщо не знаєте, коли була переоцінка, запитайте в мерії чи в Кадастрі.
5. Орендний дохід: податок на отриману орендну плату
Якщо ви здаєте житло — надовго чи подобово, — за ці дні оподатковується орендна плата замість умовного доходу.
Як оподатковується
- Резиденти ЄС і ЄЕЗ платять 19% з орендної плати за вирахуванням витрат, безпосередньо пов’язаних зі здаванням житла (Real Decreto Legislativo 5/2004, статті 24.6 і 25.1.a). Витрати, які можна відняти, перелічені в статті 23 Ley 35/2006: наприклад, частка IBI, внесків до спільноти власників і страховки за дні оренди, ремонт і утримання, відсотки за іпотекою, послуги агентства чи керуючого та амортизація до 3% на рік від вартості будівлі (без землі). Щоб відняти витрати, до декларації додають довідку про податкове резидентство вашої країни, дійсну один рік (Orden EHA/3316/2010, стаття 7.1).
- Усі інші, зокрема резиденти України та Великої Британії, платять 24% з усієї орендної плати, без вирахування витрат (стаття 24.1).
- Жодних знижок для нерезидентів. Знижки на дохід від довгострокової оренди, які мають резиденти Іспанії, на нерезидентів не поширюються (стаття 24.1).
Приклад: рік подобової оренди
За літо ви отримали 6 000 € від подобової оренди. Частка витрат за дні оренди — 1 200 €.
| Резидент ЄС / ЄЕЗ | Резидент України, Великої Британії, США чи іншої країни | |
|---|---|---|
| База оподаткування | 6 000 € − 1 200 € = 4 800 € | 6 000 € |
| Ставка | 19% | 24% |
| Податок за рік | 912 € | 1 440 € |
Коли подавати
- Орендний дохід від одного житла за весь рік можна включити в одну декларацію, навіть якщо він надходив від кількох орендарів чи гостей (Orden EHA/3316/2010, стаття 2.1.b).
- Якщо є податок до сплати, декларацію подають і сплачують з 1 по 20 квітня наступного року (стаття 5.c.1º) або з 1 по 15 квітня прямим дебетом (стаття 13.6).
- Якщо витрати перекривають дохід і податку немає, декларацію все одно подають — з 1 по 20 січня наступного року (стаття 5.c.2º).
- Перехідний період 2026 року. Якщо ви декларуєте кожну орендну плату окремо, а не за весь рік, оренда, отримана до 30 вересня 2026 року, зберігає старі квартальні терміни: оренду за липень–вересень 2026 року подають з 1 по 20 жовтня 2026 року. Оренда з жовтня 2026 року потрапляє у квітневу декларацію.
Плануєте здавати? Подивіться, скільки залишиться після податків, у калькуляторі дохідності оренди. Для подобової оренди також потрібна туристична ліцензія, тож перевірте правила свого муніципалітету ще до купівлі під оренду.
6. Подання із запізненням
Запізнення коштує грошей, але набагато менше, якщо виправити ситуацію до того, як податкова з вами зв’яжеться. Правила — у Ley 58/2003 General Tributaria:
- Подано й сплачено із запізненням з власної ініціативи: штрафу немає, лише надбавка 1% плюс 1% за кожен повний місяць прострочення; після 12 місяців — 15% плюс пеня (стаття 27.2). Надбавка зменшується на 25%, якщо сплатити її вчасно (стаття 27.5).
- Податкова виявила першою: штраф від 50% несплаченого податку (стаття 191) плюс пеня; він зменшується, якщо ви з ним погодитеся й вчасно сплатите (стаття 188).
- Декларація без податку до сплати, подана із запізненням: фіксовано 200 €, або 100 €, якщо подати до вимоги податкової (стаття 198).
Тож якщо ви виявили, що пропустили роки, подавайте їх зараз: кожен рік, поданий із запізненням з власної ініціативи, коштує надбавки, а не штрафу.
7. Інші щорічні податки на житло: IBI і вивіз сміття
Modelo 210 — державний податок. Муніципалітет стягує власні:
- IBI (Impuesto sobre Bienes Inmuebles), муніципальний податок на нерухомість, який рахують від кадастрової вартості. Кожен муніципалітет встановлює свою ставку; для житла базова ставка — від 0,4% до 1,10% кадастрової вартості (Real Decreto Legislativo 2/2004, Ley Reguladora de las Haciendas Locales, стаття 72.1). Його сплачує той, хто є власником на 1 січня (стаття 75), а в квитанції також вказана ваша кадастрова вартість.
- Вивіз сміття (basura) — щорічний муніципальний збір.
Резиденти й нерезиденти платять IBI та збір за сміття однаково. Налаштуйте для обох прямий дебет: несплачені періодичні податки за поточний і попередній рік мають пріоритет перед іншими кредиторами щодо самого житла (Ley 58/2003, стаття 78).
8. Що зміниться з 2027 року
Нова шкала умовного доходу з 1 січня 2027 року
Real Decreto-ley 29/2026 змінює статтю 85 Ley 35/2006 з 1 січня 2027 року. Розподіл 1,1% / 2% залежно від року переоцінки зникає, натомість діє шкала на суму кадастрових вартостей усіх ваших об’єктів:
- 1,1% з перших 100 000 €
- 1,5% від 100 000 € до 500 000 €
- 2% від 500 000 € до 1 000 000 €
- 3% понад 1 000 000 €
Перші декларації за новою шкалою — за 2027 рік — подаватимуть у 2028 році. Королівський декрет-закон має затвердити Конгрес, тож це ще може змінитися, а податкова служба поки не пояснила, як шкала на «суму» вартостей працюватиме для нерезидентів, які подають окрему декларацію за кожне житло. Ми оновимо посібник, коли все стане зрозуміло.
9. Помилки, яких варто уникати
- Думати, що порожнє житло нічого не коштує. Коштує: умовний дохід виникає щороку, коли житло не здається.
- Подавати одну декларацію на подружжя. Кожен власник подає за свою частку.
- Застосовувати 19%, якщо ви не резидент ЄС/ЄЕЗ. Резиденти України, Великої Британії та інших країн платять 24% і не можуть відняти витрати.
- Подавати в січні за щойно завершений рік. Починаючи з доходу 2026 року, подання щодо умовного доходу відкривається 1 квітня наступного року.
- Брати торішню кадастрову вартість. Вона змінюється, тож беріть суму з останньої квитанції IBI.
- Забувати про рік купівлі чи продажу. Дні, коли житло було вашим, теж декларуються. Сам продаж декларують в окремій формі Modelo 210; як саме, пояснює наш посібник про продаж для нерезидентів.
- Забувати про країну проживання. Ваша країна теж може оподатковувати цей дохід. Угоди про уникнення подвійного оподаткування зазвичай дозволяють зарахувати іспанський податок; порадьтеся з консультантом за місцем проживання.
Чек-лист
- Переконатися, що ви не є податковим резидентом Іспанії
- Знайти кадастрову вартість в останній квитанції IBI
- З’ясувати, чи переглядали вартість у вашому муніципалітеті з 2012 року (1,1% чи 2%)
- Записати, скільки днів житло здавалося, а скільки ні
- Кожен власник: порахувати свою частку і подати власну Modelo 210
- Умовний дохід: за 2025 рік — до 31 грудня 2026 року; починаючи з 2026 року — з 1 квітня до 31 грудня наступного року
- Оренда: подати з 1 по 20 квітня наступного року (1–20 січня, якщо податку немає)
- Резиденти ЄС/ЄЕЗ, які віднімають витрати: довідка про податкове резидентство та рахунки готові
- IBI та збір за сміття сплачуються прямим дебетом