1. Кто должен подавать Modelo 210
Если у вас есть жильё в Испании, но вы не являетесь налоговым резидентом Испании, вы — плательщик налога на доходы нерезидентов (Impuesto sobre la Renta de no Residentes, IRNR). Согласно Real Decreto Legislativo 5/2004, texto refundido de la Ley del Impuesto sobre la Renta de no Residentes, в Испании облагаются два вида дохода от жилья (статья 13.1):
- Условный доход (renta imputada): доход, который Испания приписывает жилью, которым вы пользуетесь сами или держите пустым (статья 13.1.h).
- Доход от аренды (rendimientos del capital inmobiliario): арендная плата, которую вы реально получаете (статья 13.1.g).
Оба дохода вы декларируете и оплачиваете сами по форме Modelo 210 (статья 28.1). Никто не удерживает этот налог за вас, и никакого письма-напоминания не придёт.
Главное:
- Одна декларация на собственника. Супруги или друзья, которые вместе владеют жильём, подают каждый свою Modelo 210 за свою долю.
- Одна декларация на объект. Если у вас два объекта, подаёте по каждому.
- Налог есть, даже если жильё не приносит дохода. Пустующее жильё для отдыха тоже каждый год облагается как условный доход.
- Новостройки: пока жильё строится, условного дохода нет (Ley 35/2006 del IRPF, статья 85.1). Он возникает со дня, когда вы становитесь собственником готового жилья.
- Ещё не купили? Наше руководство по покупке недвижимости в Испании иностранцем проведёт от NIE до ключей.
Резидент или нет? Вы налоговый резидент Испании, если находитесь там более 183 дней календарного года или если там находится основной центр вашей деятельности или экономических интересов (Ley 35/2006, статья 9.1). Резиденты не подают Modelo 210 — они декларируют жильё в обычной испанской декларации по подоходному налогу. Если сомневаетесь, посоветуйтесь с налоговым консультантом перед первой декларацией.
2. Условный доход: налог на жильё, которое вы не сдаёте
За дни, когда жильё не сдаётся, Испания считает, что оно приносит доход в размере процента от его кадастровой стоимости (valor catastral). Правило установлено статьёй 85 Ley 35/2006, а на нерезидентов его распространяет статья 24.5 закона о налоге для нерезидентов.
Процент
- 1,1% кадастровой стоимости, если кадастровую стоимость в вашем муниципалитете пересмотрели общей переоценкой, вступившей в силу 1 января 2012 года или позже (Ley 35/2006, дополнительное положение 55, для налоговых лет 2023–2026).
- 2% во всех остальных случаях.
- Кадастровой стоимости ещё нет? Если на 31 декабря у жилья нет кадастровой стоимости или вам её не сообщили, доход составляет 1,1% от 50% большей из двух сумм: цены, которую вы заплатили, и стоимости, проверенной налоговыми органами для других налогов.
Ставка налога
- 19%, если вы живёте в другой стране ЕС или в Исландии, Норвегии или Лихтенштейне (ЕЭЗ).
- 24%, если вы живёте в любой другой стране, в том числе в России, Израиле, Казахстане, Великобритании, США или Швейцарии.
(Real Decreto Legislativo 5/2004, статья 25.1.a.)
Из условного дохода нельзя вычесть никакие расходы: налог платится с полной суммы.
Только за дни, когда жильё было вашим и не сдавалось
Доход считается по дням (Ley 35/2006, статья 85.1). Если вы купили жильё в июле, декларируете только дни от сделки до 31 декабря. Если жильё сдавалось часть года, условный доход декларируете только за остальные дни, а аренду — отдельно (см. шаг 5).
Пример
Жильё с кадастровой стоимостью 120 000 € в муниципалитете, где стоимость пересмотрена с 2012 года, в собственности весь год и ни разу не сдавалось:
| Резидент ЕС / ЕЭЗ | Резидент России, Великобритании, США или другой страны | |
|---|---|---|
| Условный доход (1,1% × 120 000 €) | 1 320,00 € | 1 320,00 € |
| Ставка | 19% | 24% |
| Налог за год | 250,80 € | 316,80 € |
Если стоимость в муниципалитете с 2012 года не пересматривали, процент составляет 2%: условный доход 2 400 €, налог 456 € (ЕС/ЕЭЗ) или 576 € (все остальные).
Если то же жильё сдавали 61 день, условный доход считается за остальные 304 дня: 1 320 € × 304 / 365 = 1 099,40 €, налог 208,89 € для резидента ЕС. Аренда декларируется отдельно.
Жильё принадлежит супругам 50/50? Каждый декларирует половину: 60 000 € кадастровой стоимости, 660 € условного дохода и 125,40 € налога каждый (ЕС/ЕЭЗ) или 158,40 € каждый (все остальные).
Посчитайте свою сумму: калькулятор ежегодных расходов сделает этот расчёт для вашей кадастровой стоимости с учётом дней аренды. Совладельцы вводят свою долю кадастровой стоимости.
3. Когда и как подавать декларацию по условному доходу
Правила подачи и оплаты устанавливает приказ Министерства экономики и финансов Испании о Modelo 210 — Orden EHA/3316/2010.
- Когда. Условный доход за год возникает 31 декабря этого года (Real Decreto Legislativo 5/2004, статья 27.1.c). Подать и заплатить нужно с 1 апреля по 31 декабря следующего года; если платите прямым дебетом, срок заканчивается 23 декабря (Orden EHA/3316/2010, статьи 5.b и 13.6). Этот срок ввели в июне 2026 года, и он действует начиная с дохода 2026 года, то есть декларацию за 2026 год подают с 1 апреля по 31 декабря 2027 года. Декларация за 2025 год подаётся по старому сроку: с 1 января по 31 декабря 2026 года.
- Кто подаёт. Декларация всегда оформляется на имя самого собственника (статья 2.2 приказа), но гестор, юрист или другой уполномоченный представитель может подать её онлайн за вас (статья 12.1.c).
- Что спрашивает форма. В декларациях, поданных с 1 января 2027 года, есть две новые графы: количество дней, когда жильё было в вашем распоряжении (или сдавалось), и ваша доля в собственности в процентах. Расходы, вычитаемые из аренды, вносятся в новое приложение с расшифровкой.
- Проект от налоговой. По вашему запросу налоговая служба может подготовить проект декларации (borrador) по условному доходу — отдельно для каждого объекта (Real Decreto Legislativo 5/2004, статья 28 bis). Вы проверяете и подтверждаете его.
Три способа подать и заплатить
- Онлайн с электронным сертификатом или Cl@ve, оплата прямым дебетом или через банк, принимающий налоговые платежи (Orden EHA/3316/2010, статьи 12 и 13). Нужен испанский налоговый номер (NIE).
- Бумажная форма, распечатанная с сайта налоговой службы, оплата в банке, принимающем налоговые платежи, в Испании (статьи 10 и 11).
- Онлайн без сертификата, с оплатой банковским переводом из-за границы (статья 14). Вы заполняете форму Modelo 210 на сайте налоговой службы и выбираете «A ingresar mediante transferencia bancaria desde el extranjero». Если у вас нет испанского налогового номера, форма выдаст идентификационный код. Форма даёт счёт налоговой службы и платёжный идентификатор, действующий 30 дней, который нужно указать без изменений в назначении платежа. Декларация считается поданной в день, когда деньги поступят. Перевод должен идти из банка, который не принимает налоговые платежи для налоговой службы, — на практике это банк за границей, — а банковские комиссии оплачиваете вы.
Если вам когда-нибудь положен возврат, его можно получить на собственный счёт за границей (статья 3.2).
4. Как заполнить форму: шаг за шагом
Эти шаги соответствуют онлайн-форме Modelo 210 налоговой службы по состоянию на октябрь 2026 года — для жилья, которое вы не сдаёте. В декларациях, подаваемых с 2027 года, появятся новые графы, поэтому некоторые экраны могут измениться.
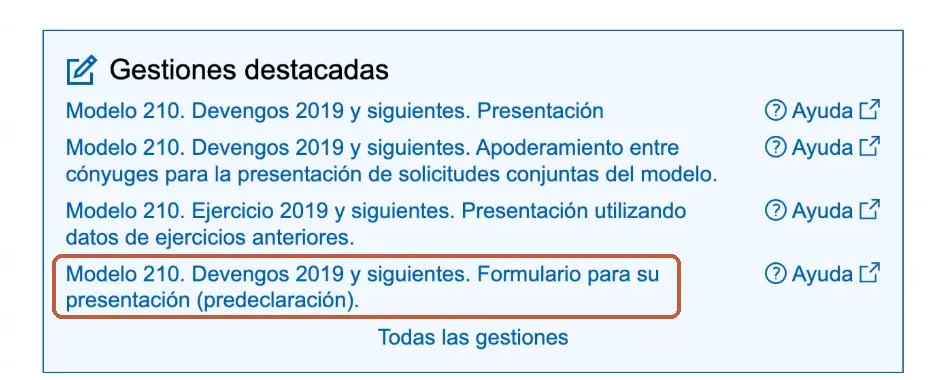
- Откройте форму. На странице Modelo 210 налоговой службы выберите «Modelo 210. Devengos 2019 y siguientes. Formulario para su presentación (predeclaración)». Эта версия работает без электронного сертификата.
- Persona que realiza la autoliquidación (кто подаёт): ваш испанский налоговый номер (NIE) и имя, отметьте Contribuyente. Нет испанского номера? Отметьте Contribuyente и воспользуйтесь ссылкой в примечании под полем имени, чтобы получить идентификационный код.
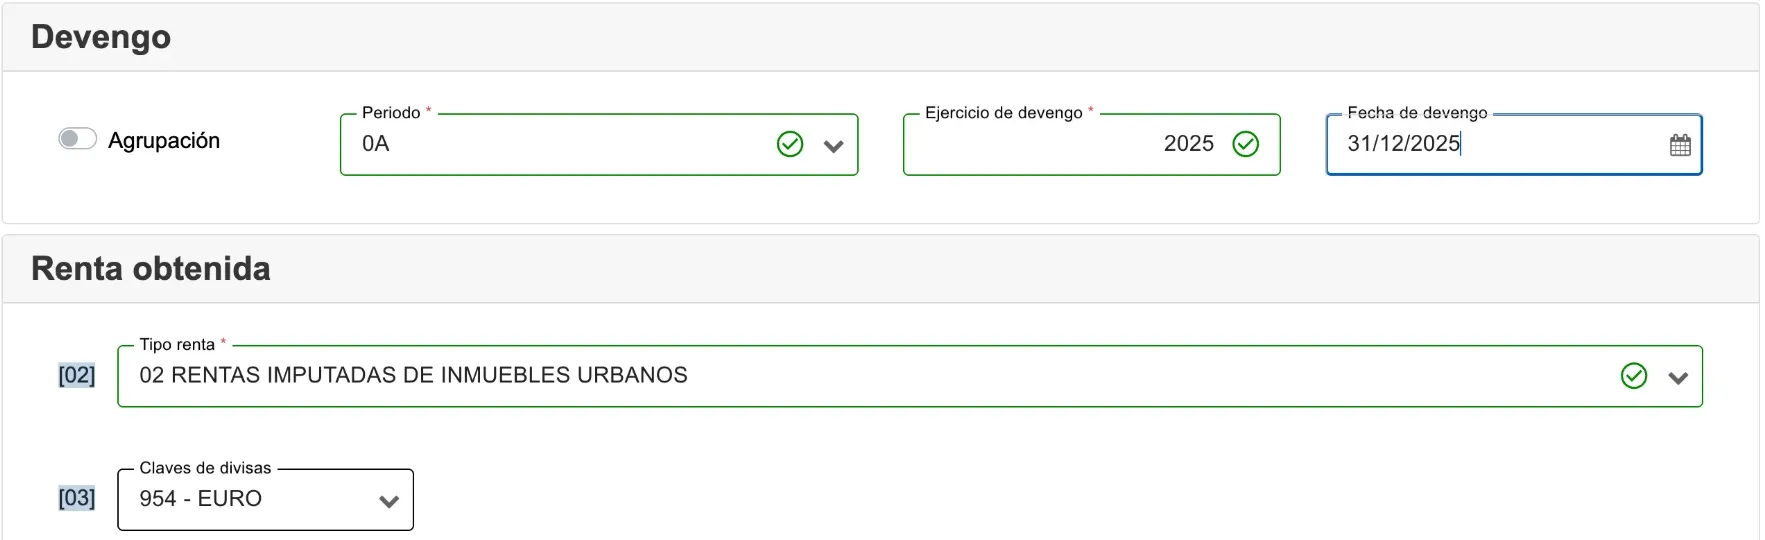
- Devengo (когда возник доход): Agrupación не включайте, в Periodo выберите 0A, в Ejercicio de devengo укажите год, а в Fecha de devengo — 31/12 этого года.
- Renta obtenida (доход): в графе [02] Tipo renta выберите 02 RENTAS IMPUTADAS DE INMUEBLES URBANOS. Графа [03] остаётся 954 – EURO. Для аренды коды — 01 или 35, если вы группируете аренду от нескольких арендаторов или гостей.
-
Contribuyente (собственник): F в F/J (физическое лицо), ваше имя, налоговый номер в вашей стране, дата и место рождения и ваша страна в [1] Residencia fiscal — по её испанскому названию (например, RUSIA, ISRAEL, KAZAJSTÁN, ALEMANIA). Затем — адрес за границей.
-
Representante: оставьте пустым, если у вас нет представителя или почтового адреса в Испании.
-
Situación del inmueble (объект): адрес и referencia catastral (кадастровый номер) — точно как в квитанции IBI. Кнопка Buscador Catastro поможет его найти.
-
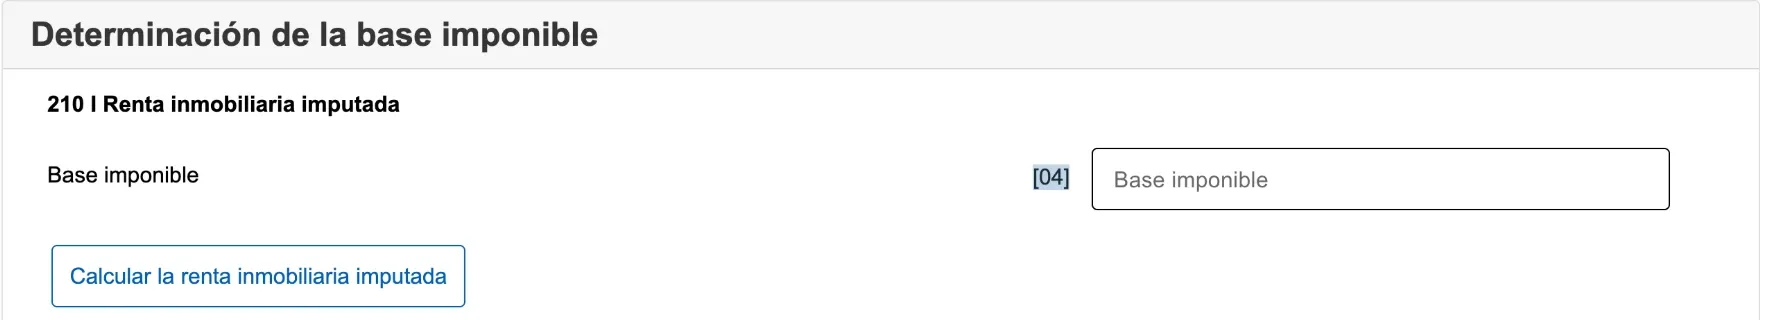
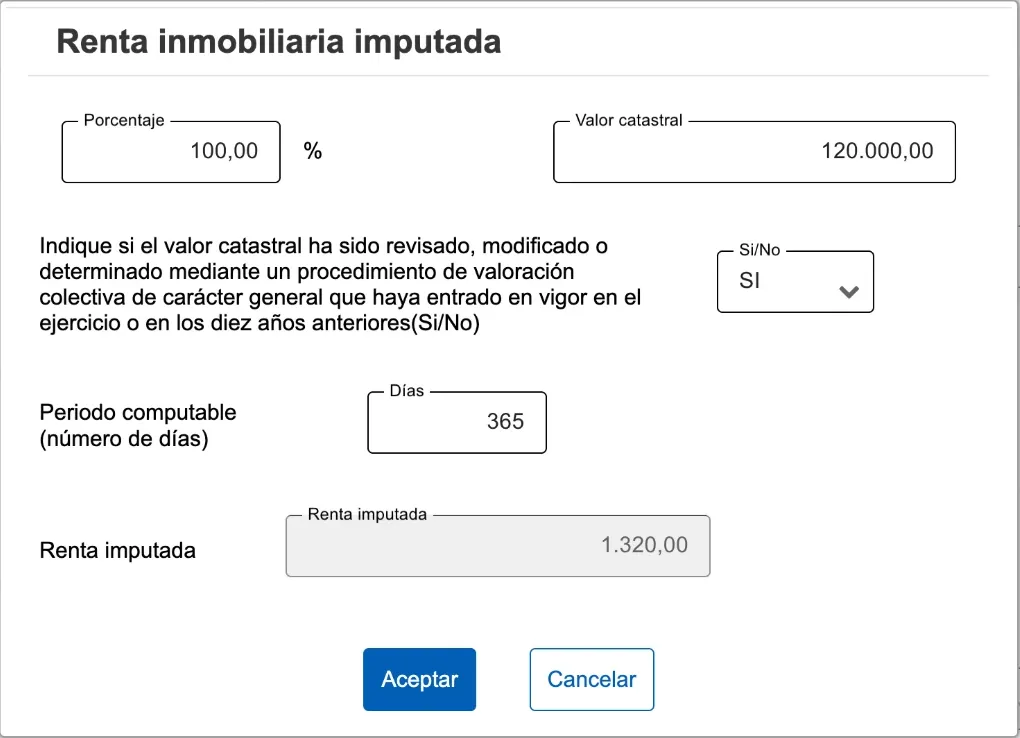
Determinación de la base imponible: нажмите Calcular la renta inmobiliaria imputada. В открывшемся окне:
- Porcentaje: ваша доля в собственности (100 или по 50 для каждого из супругов с долями 50/50).
- Valor catastral: полная кадастровая стоимость жилья, а не ваша доля. Форма сама применит долю.
- Sí/No: пересматривали ли стоимость в вашем муниципалитете; прежде чем отвечать, прочитайте блок ниже.
- Días: дни, когда жильё было вашим и не сдавалось (365 за полный год).
Форма считает Renta imputada и после нажатия Aceptar переносит её в графу [04]. Для кадастровой стоимости 120 000 €, Sí, 365 дней и 100% она показывает 1 320,00 €.
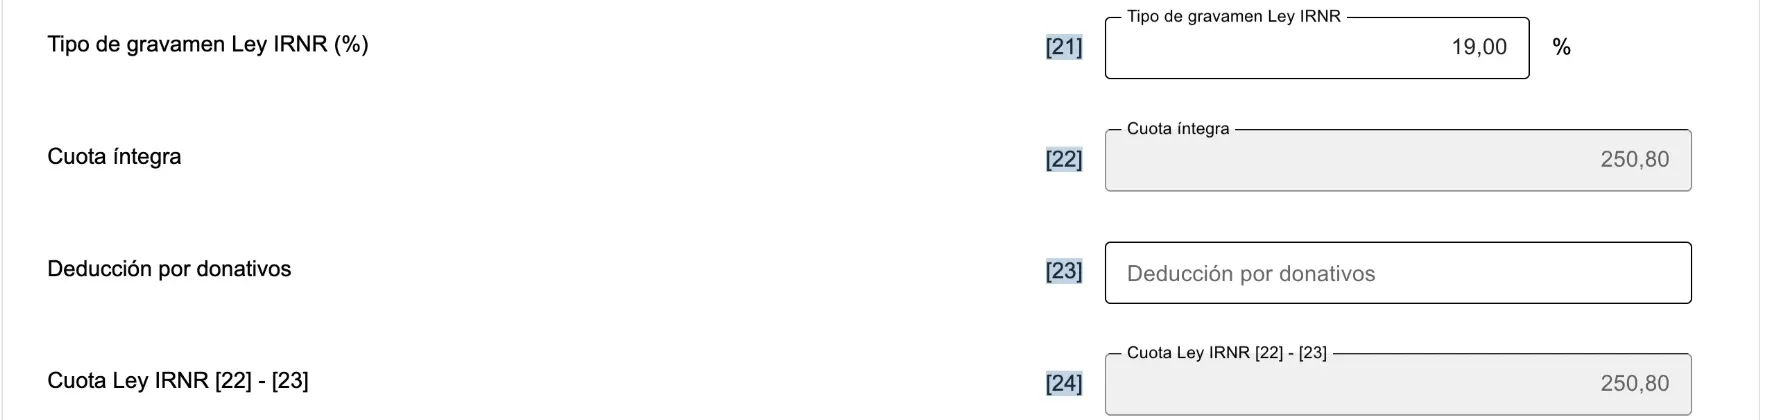
- Liquidación: освобождения [19] и [20] не включайте. Ставку в графу [21] вводите сами: 19, если живёте в ЕС или ЕЭЗ, 24 — если в любой другой стране; форма её не подставляет. Графы [23], [25]–[27] (соглашения), [29] и [30] оставьте пустыми. Графа [31] показывает сумму к оплате: 250,80 € в нашем примере для резидента ЕС.
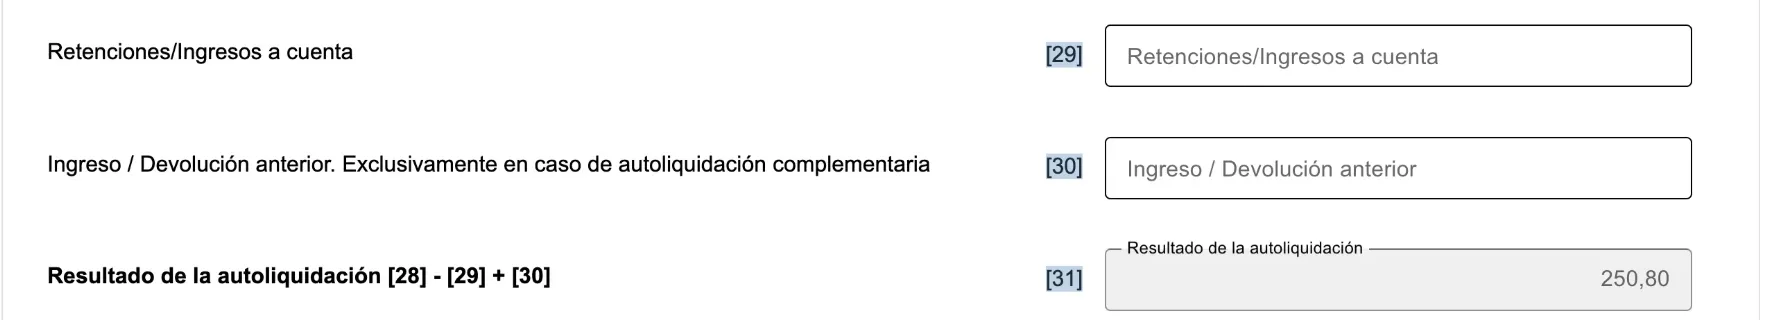
- Validar declaración проверяет декларацию, а Seleccionar Ingreso/Devolución ведёт к способам оплаты из раздела 3. Чтобы исправить уже поданную декларацию, отметьте Declaración complementaria и укажите Nº de justificante предыдущей.
Вопрос Sí/No до сих пор сформулирован по-старому
Форма спрашивает, пересматривали ли кадастровую стоимость общей переоценкой, действующей «en el ejercicio o en los diez años anteriores» — в этом году или за десять предыдущих лет. Для налоговых лет 2023–2026 закон шире: ставка 1,1% применяется, если переоценка вступила в силу с 1 января 2012 года (Ley 35/2006, дополнительное положение 55). Поэтому в декларации за 2025 год, если стоимость в вашем муниципалитете пересмотрели в 2012, 2013 или 2014 году, всё равно действует 1,1% и ответ — Sí, хотя прошло больше десяти лет. Ответ No означает ставку 2% — почти вдвое больше. Если не знаете, когда была переоценка, спросите в мэрии или в Кадастре.
5. Доход от аренды: налог на полученную арендную плату
Если вы сдаёте жильё — надолго или посуточно, — за эти дни облагается арендная плата вместо условного дохода.
Как облагается
- Резиденты ЕС и ЕЭЗ платят 19% с арендной платы за вычетом расходов, непосредственно связанных со сдачей жилья (Real Decreto Legislativo 5/2004, статьи 24.6 и 25.1.a). Вычитаемые расходы перечислены в статье 23 Ley 35/2006: например, доля IBI, взносов в сообщество собственников и страховки за дни аренды, ремонт и содержание, проценты по ипотеке, услуги агентства или управляющего и амортизация до 3% в год от стоимости здания (без земли). Чтобы вычесть расходы, прилагается справка о налоговом резидентстве вашей страны, действующая один год (Orden EHA/3316/2010, статья 7.1).
- Все остальные, в том числе резиденты России и Великобритании, платят 24% со всей арендной платы, без вычета расходов (статья 24.1).
- Никаких скидок для нерезидентов. Скидки на доход от долгосрочной аренды, которые есть у резидентов Испании, на нерезидентов не распространяются (статья 24.1).
Пример: год посуточной аренды
За лето вы получили 6 000 € от посуточной аренды. Доля расходов за дни аренды — 1 200 €.
| Резидент ЕС / ЕЭЗ | Резидент России, Великобритании, США или другой страны | |
|---|---|---|
| Налоговая база | 6 000 € − 1 200 € = 4 800 € | 6 000 € |
| Ставка | 19% | 24% |
| Налог за год | 912 € | 1 440 € |
Когда подавать
- Доход от аренды одного объекта за весь год можно включить в одну декларацию, даже если он поступал от нескольких арендаторов или гостей (Orden EHA/3316/2010, статья 2.1.b).
- Если есть налог к уплате, декларацию подают и оплачивают с 1 по 20 апреля следующего года (статья 5.c.1º) или с 1 по 15 апреля прямым дебетом (статья 13.6).
- Если расходы перекрывают доход и налога нет, декларацию всё равно подают — с 1 по 20 января следующего года (статья 5.c.2º).
- Переходный период 2026 года. Если вы декларируете каждую арендную плату отдельно, а не за весь год, аренда, полученная до 30 сентября 2026 года, сохраняет старые квартальные сроки: аренду за июль–сентябрь 2026 года подают с 1 по 20 октября 2026 года. Аренда с октября 2026 года идёт в апрельскую декларацию.
Планируете сдавать? Посмотрите, сколько останется после налогов, в калькуляторе доходности аренды. Для посуточной аренды также нужна туристическая лицензия, поэтому проверьте правила своего муниципалитета ещё до покупки под аренду.
6. Подача с опозданием
Опоздание стоит денег, но намного меньше, если исправить ситуацию до того, как налоговая с вами свяжется. Правила — в Ley 58/2003 General Tributaria:
- Подано и оплачено с опозданием по собственной инициативе: штрафа нет, только надбавка 1% плюс 1% за каждый полный месяц просрочки; после 12 месяцев — 15% плюс пени (статья 27.2). Надбавка уменьшается на 25%, если оплатить её вовремя (статья 27.5).
- Налоговая обнаружила первой: штраф от 50% неуплаченного налога (статья 191) плюс пени; он уменьшается, если вы его примете и вовремя оплатите (статья 188).
- Декларация без налога к уплате, поданная с опозданием: фиксированно 200 €, или 100 €, если подать до требования налоговой (статья 198).
Поэтому если вы обнаружили, что пропустили годы, подавайте их сейчас: каждый год, поданный с опозданием по собственной инициативе, стоит надбавки, а не штрафа.
7. Другие ежегодные налоги на жильё: IBI и вывоз мусора
Modelo 210 — государственный налог. Муниципалитет взимает свои:
- IBI (Impuesto sobre Bienes Inmuebles), муниципальный налог на недвижимость, который считается от кадастровой стоимости. Каждый муниципалитет устанавливает свою ставку; для жилья базовая ставка — от 0,4% до 1,10% кадастровой стоимости (Real Decreto Legislativo 2/2004, Ley Reguladora de las Haciendas Locales, статья 72.1). Его платит тот, кто является собственником на 1 января (статья 75), а в квитанции также указана ваша кадастровая стоимость.
- Вывоз мусора (basura) — ежегодный муниципальный сбор.
Резиденты и нерезиденты платят IBI и сбор за мусор одинаково. Настройте для обоих прямой дебет: неуплаченные периодические налоги за текущий и предыдущий год имеют приоритет перед другими кредиторами в отношении самого жилья (Ley 58/2003, статья 78).
8. Что изменится с 2027 года
Новая шкала условного дохода с 1 января 2027 года
Real Decreto-ley 29/2026 меняет статью 85 Ley 35/2006 с 1 января 2027 года. Разделение 1,1% / 2% в зависимости от года переоценки исчезает, вместо него действует шкала на сумму кадастровых стоимостей всех ваших объектов:
- 1,1% с первых 100 000 €
- 1,5% от 100 000 € до 500 000 €
- 2% от 500 000 € до 1 000 000 €
- 3% свыше 1 000 000 €
Первые декларации по новой шкале будут подаваться в 2028 году — за 2027 год. Королевский декрет-закон должен утвердить Конгресс, так что это ещё может измениться, а налоговая служба пока не объяснила, как шкала на «сумму» стоимостей будет работать для нерезидентов, которые подают отдельную декларацию по каждому объекту. Мы обновим руководство, когда всё станет ясно.
9. Ошибки, которых стоит избегать
- Думать, что пустующее жильё ничего не стоит. Стоит: условный доход возникает каждый год, когда жильё не сдаётся.
- Подавать одну декларацию на супругов. Каждый собственник подаёт за свою долю.
- Применять 19%, если вы не резидент ЕС/ЕЭЗ. Резиденты России, Великобритании и других стран платят 24% и не могут вычесть расходы.
- Подавать в январе за только что закончившийся год. Начиная с дохода 2026 года, подача по условному доходу открывается 1 апреля следующего года.
- Брать прошлогоднюю кадастровую стоимость. Кадастровая стоимость меняется; берите сумму из последней квитанции IBI.
- Забывать о годе покупки или продажи. Дни, когда жильё было вашим, тоже декларируются. Саму продажу декларируют в отдельной форме Modelo 210; как именно, объясняет наш гид о продаже для нерезидентов.
- Забывать о стране проживания. Ваша страна тоже может облагать этот доход. Соглашения об избежании двойного налогообложения обычно позволяют зачесть испанский налог; посоветуйтесь с консультантом по месту жительства.
Чек-лист
- Убедиться, что вы не налоговый резидент Испании
- Найти кадастровую стоимость в последней квитанции IBI
- Выяснить, пересматривали ли стоимость в вашем муниципалитете с 2012 года (1,1% или 2%)
- Записать, сколько дней жильё сдавалось, а сколько нет
- Каждый собственник: посчитать свою долю и подать свою Modelo 210
- Условный доход: за 2025 год — до 31 декабря 2026 года; начиная с 2026 года — с 1 апреля по 31 декабря следующего года
- Аренда: подать с 1 по 20 апреля следующего года (1–20 января, если налога нет)
- Резиденты ЕС/ЕЭЗ, вычитающие расходы: справка о налоговом резидентстве и счета готовы
- IBI и сбор за мусор оплачиваются прямым дебетом