1. Quién tiene que presentar el modelo 210
Si tienes una vivienda en España pero no eres residente fiscal en España, eres contribuyente del Impuesto sobre la Renta de no Residentes (IRNR). Según el Real Decreto Legislativo 5/2004, texto refundido de la Ley del Impuesto sobre la Renta de no Residentes, dos tipos de renta de una vivienda en España tributan en España (artículo 13.1):
- Renta imputada: una renta presunta que España atribuye a una vivienda que usas tú o que tienes vacía (artículo 13.1.h).
- Rendimientos del capital inmobiliario: el alquiler que cobras de verdad (artículo 13.1.g).
Ambas las declaras y pagas tú en el modelo 210 (artículo 28.1). Nadie te retiene este impuesto y no te llegará ninguna carta para recordártelo.
Lo importante:
- Una declaración por propietario. Los cónyuges o amigos que comparten una vivienda presentan cada uno su propio modelo 210 por su parte.
- Una declaración por vivienda. Si tienes dos viviendas, presentas una declaración por cada una.
- Se paga aunque la vivienda no genere ingresos. Una vivienda vacacional vacía también tributa por imputación de rentas cada año.
- Obra nueva: mientras la vivienda está en construcción no hay renta imputada (Ley 35/2006 del IRPF, artículo 85.1). Empieza a contar desde el día en que eres propietario de una vivienda terminada.
- ¿Aún no has comprado? Nuestra guía para comprar vivienda en España siendo extranjero te lleva del NIE a las llaves.
¿Residente o no? Eres residente fiscal en España si pasas más de 183 días del año natural en España, o si allí está el núcleo principal o la base de tus actividades o intereses económicos (Ley 35/2006, artículo 9.1). Los residentes no presentan el modelo 210; declaran la vivienda en su declaración de la renta. Si tienes dudas, consulta a un asesor fiscal antes de tu primera declaración.
2. Imputación de rentas: el impuesto sobre una vivienda que no alquilas
Por los días en que la vivienda no está alquilada, España considera que produce una renta igual a un porcentaje de su valor catastral. La regla está en el artículo 85 de la Ley 35/2006, que el artículo 24.5 de la ley del IRNR aplica a los no residentes.
El porcentaje
- 1,1 % del valor catastral si los valores catastrales de tu municipio se revisaron mediante una ponencia de valores general que entró en vigor a partir del 1 de enero de 2012 (Ley 35/2006, disposición adicional quincuagésima quinta, para los ejercicios 2023 a 2026).
- 2 % en los demás casos.
- ¿Todavía no tiene valor catastral? Si a 31 de diciembre la vivienda no tiene valor catastral, o no te lo han notificado, la renta es el 1,1 % del 50 % del mayor entre el precio que pagaste y el valor comprobado por la Administración para otros impuestos.
El tipo de gravamen
- 19 % si vives en otro país de la UE, o en Islandia, Noruega o Liechtenstein (EEE).
- 24 % si vives en cualquier otro país, incluidos el Reino Unido, Estados Unidos y Suiza.
(Real Decreto Legislativo 5/2004, artículo 25.1.a.)
De la renta imputada no se puede deducir ningún gasto: tributas por la cifra completa.
Solo por los días en que fue tuya y no la alquilaste
La renta se calcula día a día (Ley 35/2006, artículo 85.1). Si compraste la vivienda en julio, solo declaras los días desde la escritura hasta el 31 de diciembre. Si la alquilaste parte del año, declaras renta imputada solo por los demás días, y el alquiler aparte (paso 5).
Ejemplo
Una vivienda con un valor catastral de 120.000 €, en un municipio con valores revisados desde 2012, en propiedad todo el año y nunca alquilada:
| Residente en la UE / EEE | Residente en el Reino Unido, EE. UU. u otro país | |
|---|---|---|
| Renta imputada (1,1 % × 120.000 €) | 1.320,00 € | 1.320,00 € |
| Tipo | 19 % | 24 % |
| Impuesto del año | 250,80 € | 316,80 € |
Si los valores del municipio no se revisaron desde 2012, el porcentaje es el 2 %: renta imputada de 2.400 € e impuesto de 456 € (UE/EEE) o 576 € (los demás).
Si la misma vivienda se alquiló 61 días, la renta imputada corresponde a los otros 304 días: 1.320 € × 304 / 365 = 1.099,40 €, con un impuesto de 208,89 € para un residente en la UE. El alquiler se declara aparte.
¿Una pareja propietaria al 50 %? Cada uno declara la mitad: 60.000 € de valor catastral, 660 € de renta imputada y 125,40 € de impuesto cada uno (UE/EEE) o 158,40 € cada uno (los demás).
Calcula tu propia cifra: la calculadora de gastos anuales hace este cálculo con tu valor catastral y los días que estuvo alquilada. Los copropietarios introducen su parte del valor catastral.
3. Cuándo y cómo presentar la imputación de rentas
Las normas de presentación y pago están en la orden del modelo 210, la Orden EHA/3316/2010.
- Cuándo. La renta imputada de un año se devenga el 31 de diciembre de ese año (Real Decreto Legislativo 5/2004, artículo 27.1.c). Se presenta y se paga entre el 1 de abril y el 31 de diciembre del año siguiente; si pagas por domiciliación, el plazo termina el 23 de diciembre (Orden EHA/3316/2010, artículos 5.b y 13.6). Este plazo se introdujo en junio de 2026 y se aplica desde las rentas de 2026, así que la declaración de 2026 se presenta entre el 1 de abril y el 31 de diciembre de 2027. La declaración de 2025 mantiene el plazo anterior: del 1 de enero al 31 de diciembre de 2026.
- Quién la presenta. La declaración va siempre a nombre del propio propietario (artículo 2.2 de la orden), pero un gestor, abogado u otro representante autorizado puede presentarla por internet por ti (artículo 12.1.c).
- Qué pide el formulario. Las declaraciones presentadas desde el 1 de enero de 2027 tienen dos casillas nuevas: el número de días en que la vivienda estuvo a tu disposición (o alquilada) y tu cuota de participación en la propiedad. Los gastos que se deducen del alquiler van en un nuevo anexo de desglose.
- Borrador de Hacienda. Si lo pides, la Agencia Tributaria puede preparar un borrador de la imputación de rentas, uno por vivienda (Real Decreto Legislativo 5/2004, artículo 28 bis). Lo revisas y lo confirmas.
Tres formas de presentar y pagar
- Por internet con certificado digital o Cl@ve, pagando por domiciliación o a través de un banco colaborador de la Agencia Tributaria (Orden EHA/3316/2010, artículos 12 y 13). Necesitas un número de identificación fiscal español (NIE).
- En papel, impreso desde la web de la Agencia Tributaria, y pagando en un banco colaborador en España (artículos 10 y 11).
- Por internet sin certificado, pagando por transferencia desde el extranjero (artículo 14). Rellenas el formulario del modelo 210 en la web de la Agencia Tributaria y eliges «A ingresar mediante transferencia bancaria desde el extranjero». Si no tienes número fiscal español, el propio formulario te da un código identificativo. El formulario te da la cuenta de la Agencia Tributaria y un identificador de pago válido 30 días, que debe ir, tal cual, en el concepto de la transferencia. La declaración se da por presentada el día en que llega el dinero. La transferencia debe salir de un banco que no sea colaborador de la Agencia Tributaria, en la práctica un banco extranjero, y las comisiones corren a tu cargo.
Si alguna vez te sale a devolver, puedes recibir la devolución en tu propia cuenta en el extranjero (artículo 3.2).
4. Cómo rellenar el formulario, paso a paso
Estos pasos siguen el formulario del modelo 210 de la Agencia Tributaria tal como estaba en octubre de 2026, para una vivienda que no alquilas. Las declaraciones presentadas desde 2027 tienen casillas nuevas, así que algunas pantallas pueden cambiar.
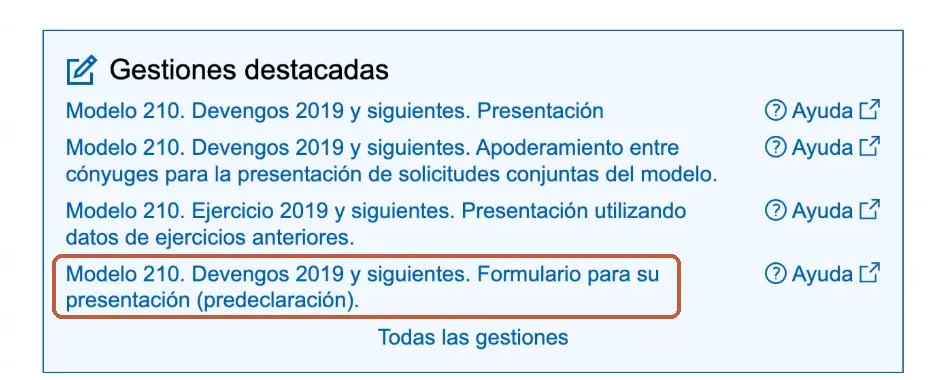
- Abre el formulario. En la página del modelo 210 de la Agencia Tributaria, elige «Modelo 210. Devengos 2019 y siguientes. Formulario para su presentación (predeclaración)». Esta versión funciona sin certificado digital.
- Persona que realiza la autoliquidación: tu NIE y tu nombre, y marca Contribuyente. ¿No tienes número fiscal español? Marca Contribuyente y usa el enlace de la nota que aparece bajo el nombre para obtener un código identificativo.
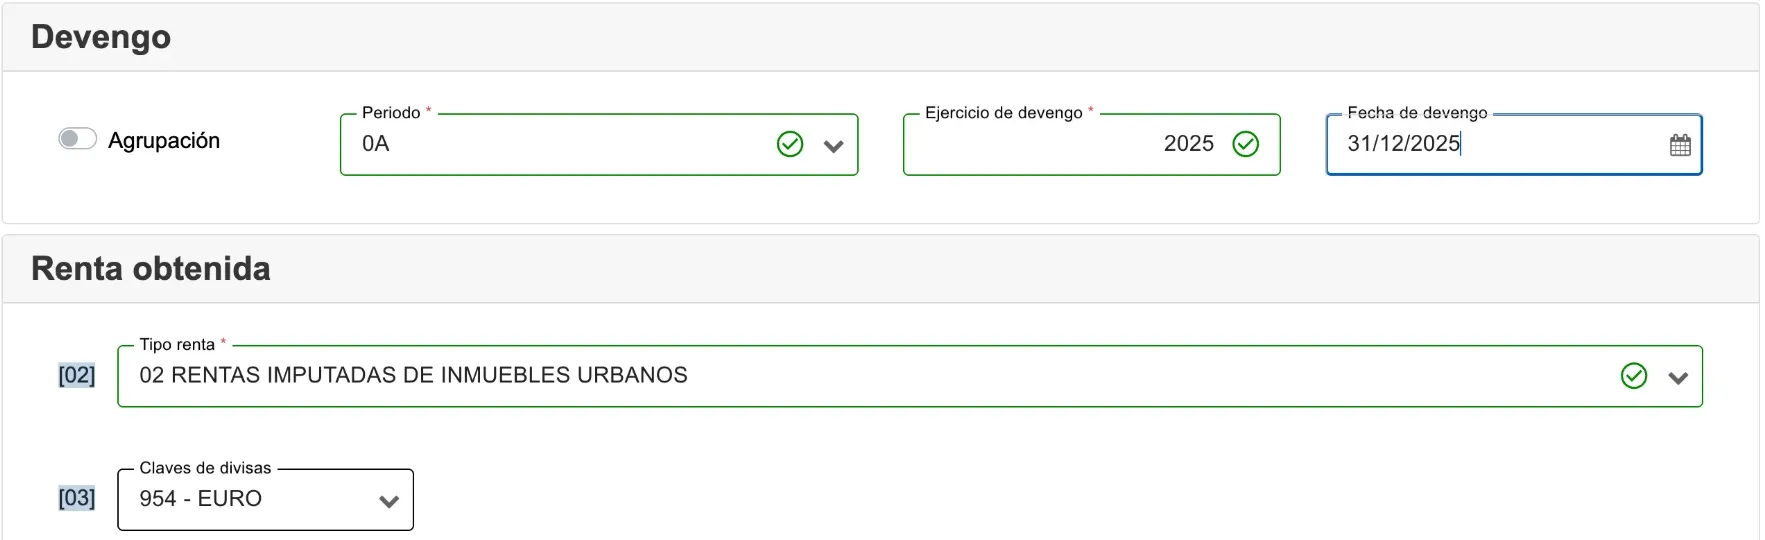
- Devengo: deja Agrupación desmarcada, elige 0A en Periodo, indica el año en Ejercicio de devengo y el 31/12 de ese año en Fecha de devengo.
- Renta obtenida: en la casilla [02] Tipo renta elige 02 RENTAS IMPUTADAS DE INMUEBLES URBANOS. La casilla [03] se queda en 954 – EURO. Para el alquiler, los códigos son el 01, o el 35 si agrupas el alquiler de varios inquilinos o huéspedes.
-
Contribuyente: F en F/J (persona física), tu nombre, tu número fiscal en tu país, fecha y lugar de nacimiento y tu país en [1] Residencia fiscal. Después, tu domicilio en el extranjero.
-
Representante: déjalo en blanco salvo que tengas representante o un domicilio a efectos de notificaciones en España.
-
Situación del inmueble: la dirección y la referencia catastral, copiadas tal cual del recibo del IBI. El botón Buscador Catastro te ayuda a encontrarla.
-
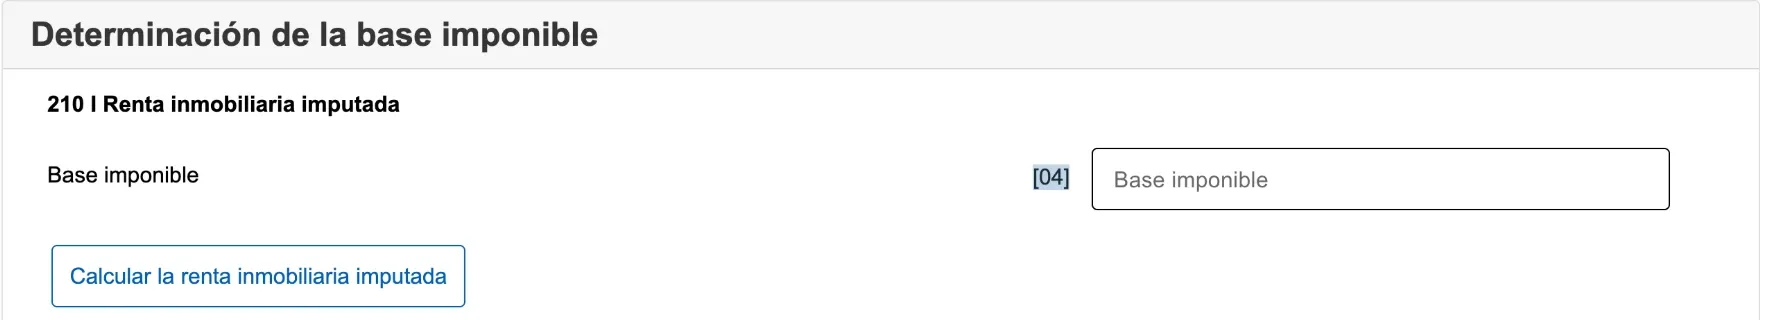
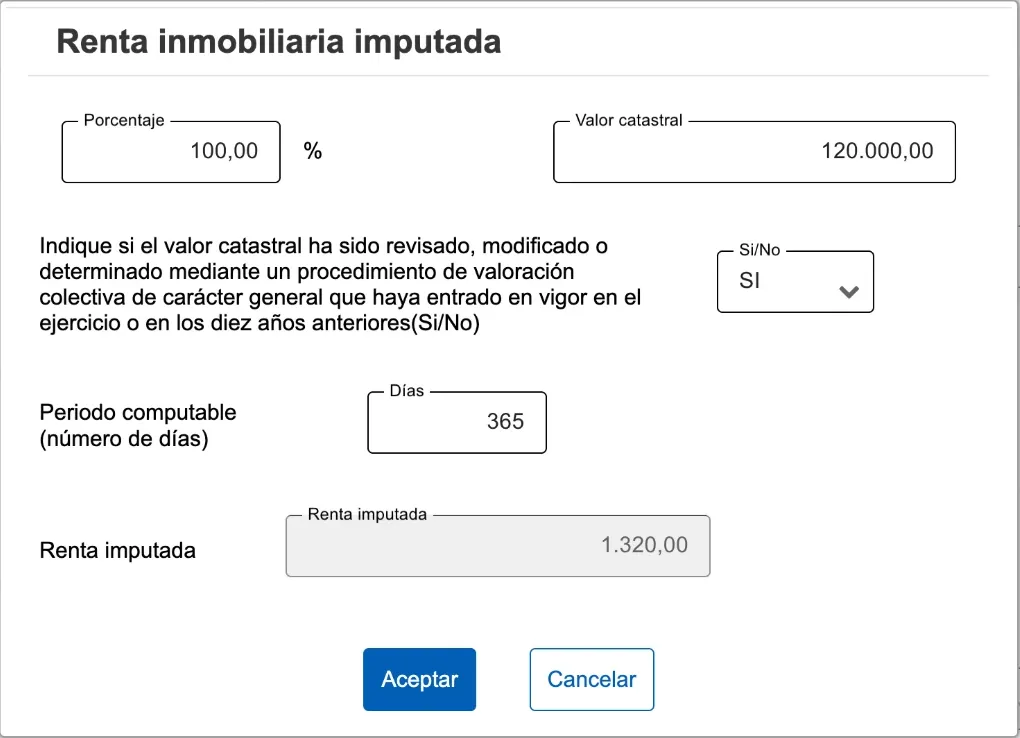
Determinación de la base imponible: pulsa Calcular la renta inmobiliaria imputada. En la ventana que se abre:
- Porcentaje: tu cuota de propiedad (100, o 50 cada uno si una pareja es propietaria al 50 %).
- Valor catastral: el valor catastral completo de la vivienda, no tu parte. El formulario aplica tu cuota.
- Sí/No: si los valores de tu municipio se revisaron; lee el recuadro de abajo antes de contestar.
- Días: los días en que la vivienda fue tuya y no estuvo alquilada (365 para un año completo).
El formulario calcula la Renta imputada y, al pulsar Aceptar, la lleva a la casilla [04]. Con un valor catastral de 120.000 €, Sí, 365 días y el 100 %, muestra 1.320,00 €.
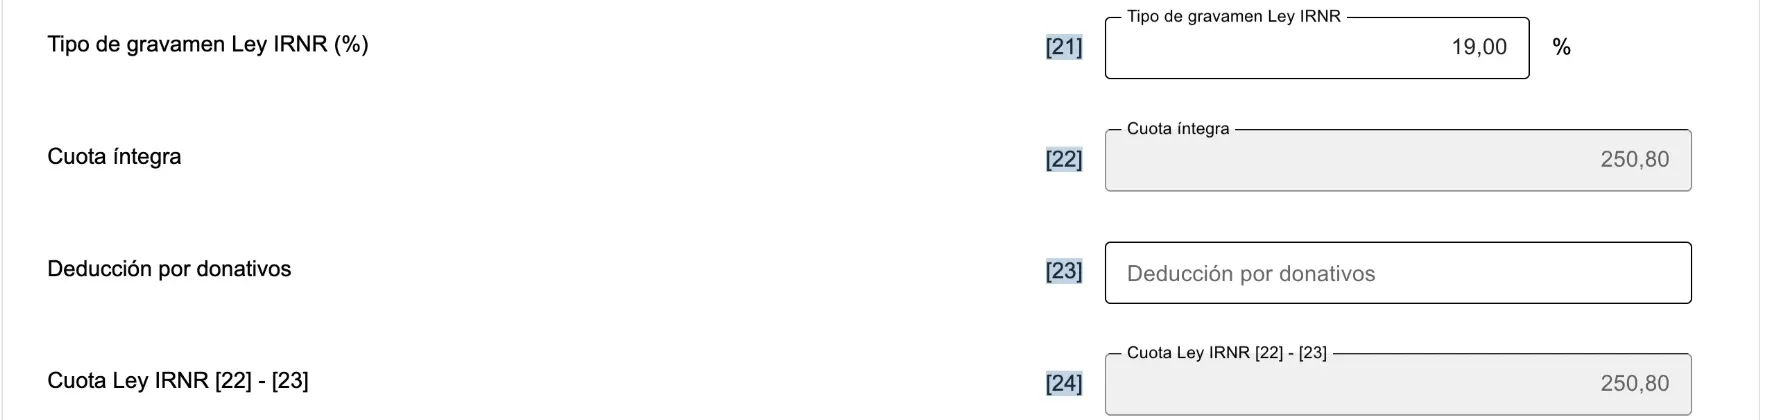
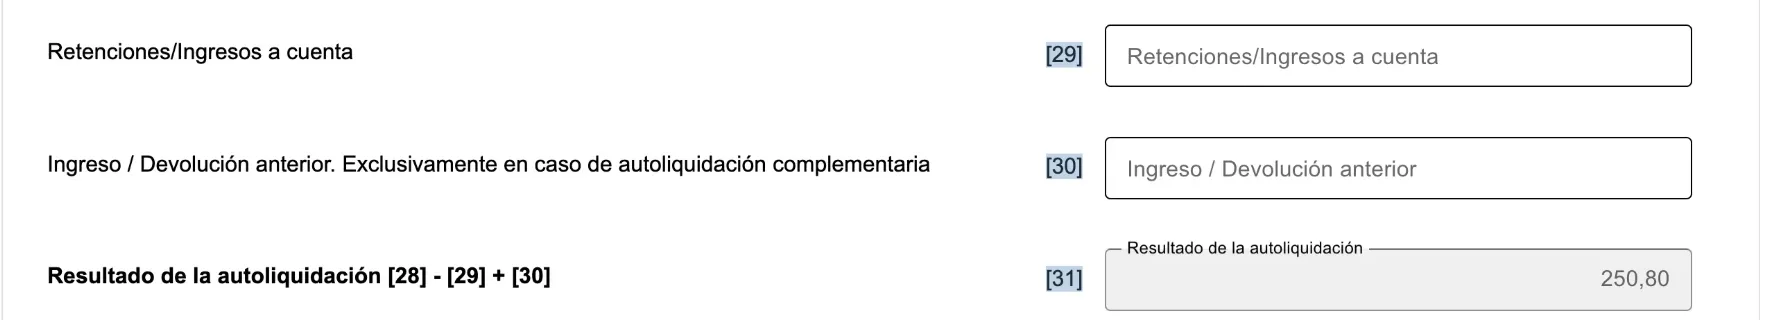
- Liquidación: deja desmarcadas las exenciones [19] y [20]. Escribe tú el tipo en la casilla [21]: 19 si vives en la UE o el EEE, 24 si vives en cualquier otro país; el formulario no lo rellena. Deja vacías la [23], las casillas de convenio [25] a [27], la [29] y la [30]. La casilla [31] muestra lo que pagas: 250,80 € en nuestro ejemplo para un residente en la UE.
- Con Validar declaración se revisa la declaración; después, Seleccionar Ingreso/Devolución te lleva a las formas de pago del apartado 3. Para corregir una declaración ya presentada, marca Declaración complementaria e indica el Nº de justificante de la anterior.
La pregunta Sí/No usa todavía la redacción antigua
El formulario pregunta si los valores catastrales se revisaron mediante una valoración colectiva general en vigor «en el ejercicio o en los diez años anteriores». Para los ejercicios 2023 a 2026 la ley es más amplia: el 1,1 % se aplica si la ponencia de valores entró en vigor a partir del 1 de enero de 2012 (Ley 35/2006, disposición adicional quincuagésima quinta). Así que, en la declaración de 2025, si los valores de tu municipio se revisaron en 2012, 2013 o 2014, se sigue aplicando el 1,1 % y la respuesta es Sí, aunque hayan pasado más de diez años. Contestar No te haría pagar el 2 %, casi el doble. Si no sabes cuándo se revisaron los valores de tu municipio, pregunta en el ayuntamiento o en el Catastro.
5. El alquiler: impuesto sobre la renta que cobras
Si alquilas la vivienda, ya sea de larga duración o como alquiler vacacional, por esos días tributas por el alquiler en lugar de por la renta imputada.
Cómo tributa
- Los residentes en la UE y el EEE pagan el 19 % sobre el alquiler menos los gastos directamente relacionados con el alquiler (Real Decreto Legislativo 5/2004, artículos 24.6 y 25.1.a). Los gastos deducibles son los del artículo 23 de la Ley 35/2006: por ejemplo la parte del IBI, la comunidad y el seguro de los días alquilados, las reparaciones y conservación, los intereses de la hipoteca, la agencia o la gestión, y la amortización de hasta el 3 % anual del valor de la construcción (no del suelo). Para deducir gastos tienes que adjuntar un certificado de residencia fiscal de tu país, válido un año (Orden EHA/3316/2010, artículo 7.1).
- Todos los demás, incluidos los residentes en el Reino Unido, pagan el 24 % sobre el alquiler íntegro, sin deducir gastos (artículo 24.1).
- Sin reducciones para no residentes. Las reducciones por alquiler de vivienda que tienen los residentes en España no se aplican a los no residentes (artículo 24.1).
Ejemplo: un año de alquiler vacacional
Cobras 6.000 € de alquiler vacacional durante el verano. Los gastos que corresponden a los días alquilados suman 1.200 €.
| Residente en la UE / EEE | Residente en el Reino Unido, EE. UU. u otro país | |
|---|---|---|
| Base | 6.000 € − 1.200 € = 4.800 € | 6.000 € |
| Tipo | 19 % | 24 % |
| Impuesto del año | 912 € | 1.440 € |
Cuándo se presenta
- El alquiler de una vivienda de todo un año puede ir en una sola declaración, aunque venga de varios inquilinos o huéspedes (Orden EHA/3316/2010, artículo 2.1.b).
- Con resultado a ingresar, se presenta y se paga entre el 1 y el 20 de abril del año siguiente (artículo 5.c.1.º), o del 1 al 15 de abril con domiciliación (artículo 13.6).
- Si los gastos igualan el alquiler y la cuota es cero, también se presenta, entre el 1 y el 20 de enero del año siguiente (artículo 5.c.2.º).
- Transición en 2026. Si declaras cada alquiler de forma separada y no agrupado por año, el alquiler cobrado hasta el 30 de septiembre de 2026 mantiene los plazos trimestrales anteriores: el de julio a septiembre de 2026 vence entre el 1 y el 20 de octubre de 2026. El alquiler desde octubre de 2026 va en la declaración de abril.
¿Piensas alquilarla? Mira lo que te deja el alquiler después de impuestos con la calculadora de rentabilidad del alquiler. El alquiler vacacional necesita además licencia turística, así que consulta las normas de tu municipio antes de comprar para alquilar.
6. Presentar fuera de plazo
Presentar tarde cuesta dinero, pero mucho menos si lo regularizas antes de que Hacienda se ponga en contacto contigo. Las reglas están en la Ley 58/2003 General Tributaria:
- Presentada y pagada tarde por iniciativa propia: sin sanción, solo un recargo del 1 % más un 1 % por cada mes completo de retraso; pasados 12 meses es del 15 % más intereses de demora (artículo 27.2). El recargo se reduce un 25 % si lo pagas en plazo (artículo 27.5).
- Si Hacienda lo detecta primero: una sanción que parte del 50 % del impuesto no ingresado (artículo 191), más intereses; se reduce si la aceptas y pagas en plazo (artículo 188).
- Una declaración sin cuota, presentada tarde: 200 € fijos, que se quedan en 100 € si la presentas antes de que te lo requieran (artículo 198).
Si descubres que tienes años sin presentar, preséntalos cuanto antes: cada año presentado tarde por iniciativa propia cuesta un recargo, no una sanción.
7. Los otros impuestos anuales de la vivienda: IBI y basura
El modelo 210 es un impuesto estatal. Tu ayuntamiento cobra los suyos:
- IBI (Impuesto sobre Bienes Inmuebles), que se calcula sobre el valor catastral. Cada municipio fija su tipo; para viviendas el tipo básico está entre el 0,4 % y el 1,10 % del valor catastral (Real Decreto Legislativo 2/2004, Ley Reguladora de las Haciendas Locales, artículo 72.1). Lo paga quien sea propietario el 1 de enero (artículo 75), y en el recibo figura también tu valor catastral.
- Basura, una tasa municipal anual.
El IBI y la basura los pagan igual residentes y no residentes. Domicilia los dos: los impuestos periódicos impagados del año en curso y del anterior tienen preferencia sobre la propia vivienda frente a otros acreedores (Ley 58/2003, artículo 78).
8. Qué cambia a partir de 2027
Nueva escala de imputación de rentas desde el 1 de enero de 2027
El Real Decreto-ley 29/2026 reescribe el artículo 85 de la Ley 35/2006 desde el 1 de enero de 2027. Desaparece la distinción entre el 1,1 % y el 2 % según el año de revisión, que se sustituye por una escala sobre la suma de los valores catastrales de tus viviendas:
- 1,1 % sobre los primeros 100.000 €
- 1,5 % de 100.000 € a 500.000 €
- 2 % de 500.000 € a 1.000.000 €
- 3 % por encima de 1.000.000 €
Las primeras declaraciones con la nueva escala serían las de 2027, que se presentarían en 2028. El Congreso tiene que convalidar el real decreto-ley, así que aún puede cambiar, y la Agencia Tributaria todavía no ha dicho cómo funcionará una escala sobre la «suma» de valores para los no residentes, que presentan una declaración por vivienda. Actualizaremos esta guía cuando esté claro.
9. Errores que conviene evitar
- Pensar que una vivienda vacía no paga nada. Sí paga: la imputación de rentas se devenga cada año que no está alquilada.
- Presentar una sola declaración por pareja. Cada propietario presenta por su parte.
- Aplicar el 19 % siendo residente en el Reino Unido. Desde el Brexit, los residentes en el Reino Unido pagan el 24 % y no pueden deducir gastos.
- Presentar en enero por el año que acaba de terminar. Desde las rentas de 2026, el plazo de la imputación de rentas se abre el 1 de abril del año siguiente.
- Usar el valor catastral del año pasado. Los valores catastrales cambian; toma la cifra del último recibo del IBI.
- Olvidar el año de la compra o de la venta. También declaras los días en que la vivienda fue tuya. La venta se declara en otro modelo 210; nuestra guía para vender como no residente explica cómo.
- Olvidar tu país de residencia. Tu país puede gravar también esa renta. Los convenios de doble imposición suelen permitir compensar el impuesto español; consulta a un asesor en tu país.
Lista de comprobación
- Confirmar que no eres residente fiscal en España
- Buscar el valor catastral en el último recibo del IBI
- Averiguar si los valores de tu municipio se revisaron desde 2012 (1,1 % o 2 %)
- Anotar los días en que la vivienda estuvo alquilada y los que no
- Cada propietario: calcular su parte y presentar su propio modelo 210
- Imputación de rentas: 2025 hasta el 31 de diciembre de 2026; desde 2026, entre el 1 de abril y el 31 de diciembre del año siguiente
- Alquiler: presentar entre el 1 y el 20 de abril del año siguiente (1–20 de enero si la cuota es cero)
- Residentes en la UE/EEE que deducen gastos: certificado de residencia fiscal y facturas preparados
- IBI y basura domiciliados